

Заплахата на „Кауфланд България“ да преразгледа бъдещите си инвестиции от 200 милиона евро у нас след рекордната глоба от над 75,6 милиона евро, наложена от Комисията за защита на конкуренцията (КЗК), предизвика вълна от експертни коментари относно реалната пазарна среда в страната.
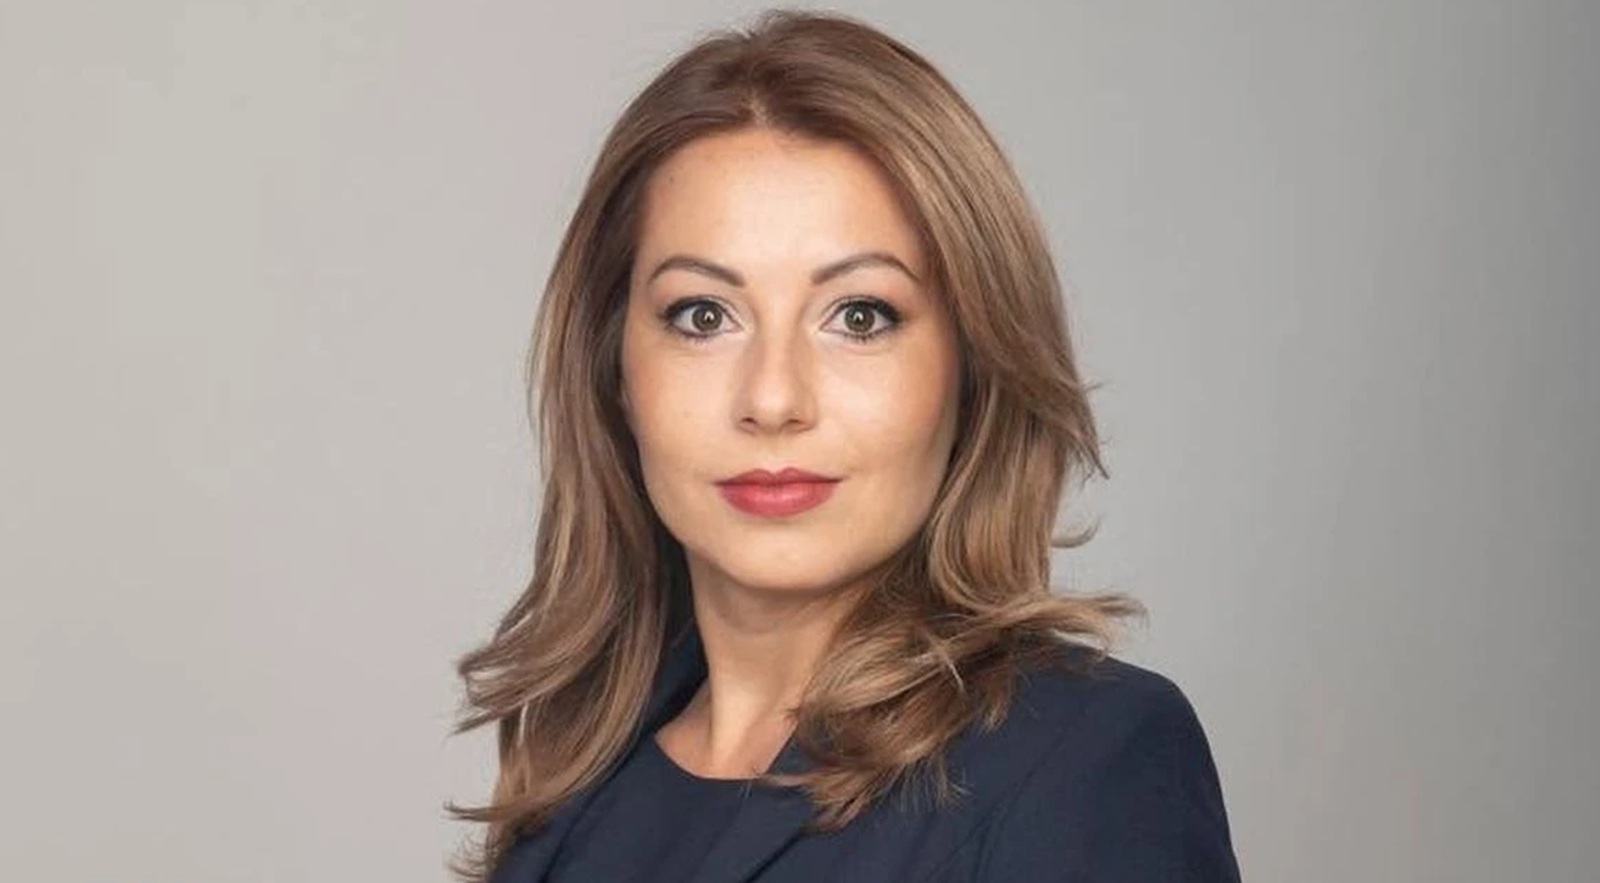
С остър и задълбочен икономически анализ в социалната мрежа Facebook излезе Лилия Недева – икономист с магистърски степени по „Международна търговия“ и „Счетоводство и анализ“, бакалавър по „Международни икономически отношения“ и директор на общинската дирекция „Здравеопазване“ в Пловдив. В публикацията си под заглавие „Конкуренция ли? Когато парите от левия джоб влизат в десния!“ тя поставя под въпрос доколко на българския пазар съществува независимо пазарно съревнование.
Един собственик, две търговски марки
Недева акцентира върху ключов структурен детайл в ритейл сектора, който често остава на заден план в масовия дебат:
Общата корпоративна шапка: И Kaufland, и Lidl са собственост на една и съща германска мултинационална група – Schwarz Gruppe.
Различни формати, един интерес: Въпреки че двете търговски вериги оперират чрез различни магазини, таргетират различни клиентски сегменти и поддържат отделни ценови политики, те не представляват независими икономически субекти, а звена от обща бизнес структура.
„Дали парите ни ще влизат в левия или в десния джоб на Schwarz Gruppe – за корпоративната група резултатът остава в рамките на същия бизнес“, посочва Недева.
Заплахата за инвестициите и пазарният вакуум
По отношение на предупреждението на „Кауфланд“, че компанията майка може да спре инвестиционния си поток към България, икономистът подчертава, че това едва ли би довело до появата на нова независима конкуренция:
Инфраструктурно присъствие: Дори при хипотетично свиване или преструктуриране на дейността на едната верига, другата марка от същата група запазва доминиращи позиции и мащабна логистична мрежа.
Илюзия за избор: Конкуренцията в класическия икономически смисъл изисква съревнование между независими капиталови интереси, което да носи преки ползи за потребителя чрез по-добро качество и по-ниски цени, а не преливане на обороти в рамките на общ холдинг.
В заключение Недева отбелязва, че глобалният въпрос пред контролните органи и обществото не е дали тези търговски марки ще присъстват в България, а каква е степента на концентрация на пазара на дребно и доколко свръхконцентрацията на обороти в шепа корпоративни групи защитава интереса на българския краен потребител.
